Після реєстрації підприємця одне з перших практичних запитань — в якому банку краще відкрити рахунок ФОП. Від цього вибору залежить, скільки ви щомісяця віддаватимете на абонплату і комісії, як швидко отримуватимете оплату від клієнтів, чи зручно буде платити податки і наскільки великий ризик блокування рахунку через фінмоніторинг. Універсальної відповіді немає: найкращий банк для ФОП-фрилансера і для власника магазину з готівковою виручкою — різні. Нижче розберемо, за якими критеріями обирати банк, порівняємо умови популярних банків, покажемо, як порахувати реальну вартість обслуговування, і пояснимо, як відкрити рахунок онлайн.
Навіщо ФОП окремий рахунок
Якщо ви вирішили почати свій бізнес як фізична особа-підприємець, бізнесові гроші варто одразу відокремити від особистих. Безготівкову оплату від клієнтів ФОП отримує на поточний рахунок підприємця, а не на особисту картку. Використання особистої картки для підприємницьких розрахунків податкова може розцінити як порушення, а банк — як підозрілу активність.
- Рахунок ФОП потрібен, щоб отримувати оплату від клієнтів і контрагентів, приймати платежі карткою чи через QR, сплачувати єдиний податок і ЄСВ.
- Підприємець може мати кілька рахунків у різних банках, у гривні та валюті.
- Окремо повідомляти податкову про відкриття рахунку не потрібно: банк передає цю інформацію самостійно.
- Дохід за всіма рахунками враховується в декларації, тому розподіл між банками не зменшує податки, але дає гнучкість і резерв.
Критерії вибору банку для ФОП
Щоб зрозуміти, де краще відкрити рахунок ФОП саме вам, оцініть свою діяльність за кількома параметрами. Банк, який ідеально підходить для одного підприємця, для іншого може виявитися дорогим чи незручним.
| Критерій | На що звернути увагу | Кому особливо важливо |
| Абонплата | розмір після акційного періоду і умови, за яких вона дорівнює нулю | усім, особливо ФОП з невеликим оборотом |
| Переказ на особисту картку | ліміт без комісії і відсоток понад нього | тим, хто регулярно виводить дохід на особисті витрати |
| Платежі в інші банки | кількість безкоштовних платежів і ціна кожного наступного | тим, хто багато платить постачальникам |
| Готівка | вартість внесення виручки і зняття, мережа банкоматів і терміналів | торгівлі, сфері послуг, кафе |
| Еквайринг | комісія за оплату карткою, оренда POS-терміналу, QR-оплата, оплата через смартфон | магазинам, салонам, інтернет-магазинам |
| Валютні операції | валютний рахунок, SWIFT, курс і комісія продажу валюти | фрилансерам та ЗЕД |
| Зручність | мобільний застосунок, онлайн-відкриття, інтеграції з бухгалтерськими сервісами, підтримка | усім, хто веде облік самостійно |
| Надійність | розмір банку, стабільність роботи, практика фінмоніторингу | тим, у кого великі обороти |
Порівняння умов популярних банків для ФОП
У таблиці — ключові умови банків, які найчастіше обирають підприємці. Дані зібрано з офіційних сайтів банків і відкритих оглядів станом на листопад 2026 року. Тарифи та акції змінюються, тому перед відкриттям обов’язково перевірте актуальні умови в тарифному пакеті банку.
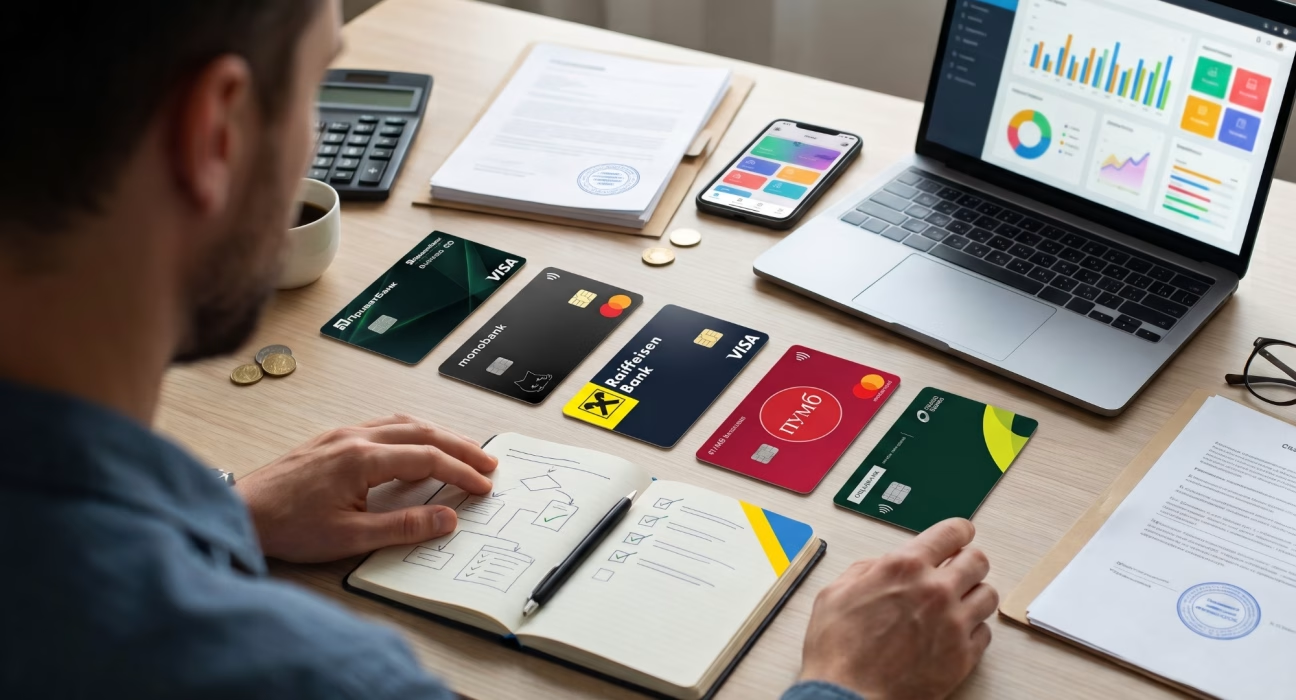
| Банк | Абонплата | Ключові умови | Кому підходить |
| monobank | 0 грн | відкриття онлайн за кілька хвилин; переказ з рахунку ФОП на свою картку і зняття без комісії до 50 000 грн на місяць; додаткові рахунки у валюті безкоштовно; QR, термінал у смартфоні, POS-термінал, інтернет-еквайринг | фрилансерам, онлайн-бізнесу, ФОП з невеликим і середнім оборотом |
| ПриватБанк | «Бізнес Стандарт» 150 грн або 0 грн; «Бізнес Комфорт» 300 грн або 0 грн | абонплата 0 грн, якщо оплачувати бізнес-карткою покупки від 15 000 грн («Стандарт») чи від 30 000 грн («Комфорт») на місяць; внесення виручки через термінали самообслуговування без комісії; найбільша мережа відділень і терміналів | торгівлі, бізнесу з готівкою, ФОП з регулярними витратами з бізнес-картки |
| ПУМБ | пакетна, з періодичними акціями для нових клієнтів | відкриття онлайн, окремий застосунок «ПУМБ Бізнес», пільгові ліміти на переказ доходу на картку, власний еквайринг | малому та середньому бізнесу, якому потрібен класичний банк з онлайн-сервісом |
| Райффайзен Банк | пакетна, з пропозиціями для нових клієнтів | широкий вибір пакетів, сильні валютні сервіси та ЗЕД, еквайринг | ФОП з валютною виручкою та зовнішньоекономічною діяльністю |
| Ощадбанк | пакетна | державний банк з широкою мережею відділень, зокрема в невеликих містах; застосунок для бізнесу | ФОП у регіонах і тим, кому важливе обслуговування у відділенні |
Окрім банків, рахунки для ФОП відкривають і небанківські фінансові установи, наприклад NovaPay, а також інші банки — Sense Bank, А-Банк, Укргазбанк. Вони теж можуть бути вигідними для окремих сценаріїв, тож варто порівняти їхні пакети з вашими потребами.
monobank
Монобанк став популярним серед підприємців завдяки простоті: рахунок відкривається в тому самому застосунку, де в людини вже є особиста картка, а базові послуги для ФОП безкоштовні. Банк працює без відділень, тож усі питання вирішуються в чаті підтримки. Якщо цікаво, кому належить Монобанк і як він розвивався, про це є окрема стаття. Обмеження — менше можливостей для роботи з готівкою і великими корпоративними клієнтами, яким звичніше класичний банк.
ПриватБанк
З 2026 року ПриватБанк змінив підхід до тарифів для ФОП: замість обов’язкової абонплати діє модель, за якої активні підприємці не платять за обслуговування рахунку, якщо витрачають бізнес-карткою визначену суму на місяць. Внесення готівкової виручки через термінали самообслуговування банк зробив безкоштовним. Це вигідно для торгівлі і бізнесу з постійними закупівлями. Якщо ж оборот по картці менший за поріг, абонплата стягується повністю, тож порахуйте свої витрати заздалегідь.
ПУМБ, Райффайзен та Ощадбанк
Ці банки пропонують класичні пакетні тарифи з абонплатою, яку часто знижують або обнуляють на певний період для нових клієнтів. Важливо дивитися не на акційну ціну, а на тариф після її завершення, і на те, які послуги входять у пакет. Перевага таких банків — повний набір послуг для бізнесу: кредитування, валютний контроль, депозити, зарплатні проєкти, обслуговування в мережі відділень.
Який банк обрати для ФОП залежно від діяльності
Простий спосіб відповісти на запитання, який банк обрати для ФОП, — відштовхуватися від того, як саме до вас надходять гроші і куди вони йдуть.
оплата переказами, валютна виручка від іноземних клієнтів, мінімум готівки — важливі нульова абонплата і зручний застосунок.
готівкова виручка і оплата карткою — важливі дешеве внесення готівки, мережа терміналів і вигідний еквайринг.
валютні контракти, SWIFT-платежі, продаж валюти — важливі валютний контроль, комісії SWIFT і курс.
| Профіль ФОП | Що найважливіше | На що звернути увагу в тарифі |
| ІТ-фрилансер, 3 група | валютний рахунок, продаж валюти, виведення на картку | комісія за отримання SWIFT, курс продажу, ліміт переказу на картку |
| Інтернет-магазин | інтернет-еквайринг, накладений платіж, інтеграції | відсоток еквайрингу, зарахування коштів, API та виписки |
| Магазин, кафе, салон | POS-термінал, готівка, ПРРО | оренда терміналу, еквайринг, вартість внесення виручки |
| Послуги з невеликим оборотом | мінімальні витрати | абонплата 0 грн без жорстких умов |
| Оптова торгівля | багато платежів постачальникам, кредитування | вартість платежу в інші банки, кредитні ліміти, овердрафт |
Як порахувати реальну вартість обслуговування
Найпоширеніша помилка — порівнювати банки лише за абонплатою. Насправді основні витрати часто становлять комісії за еквайринг, перекази і готівку. Тому порахуйте приблизну вартість на рік за своїм реальним сценарієм.
Умовний приклад: ФОП отримує 20 000 грн на місяць оплатою карткою через термінал і порівнює два тарифи.
| Показник | Тариф А | Тариф Б |
| Абонплата | 0 грн | 150 грн |
| Еквайринг | 1,3% × 20 000 = 260 грн | 1,1% × 20 000 = 220 грн |
| Разом на місяць | 260 грн | 370 грн |
| Разом на рік | 3 120 грн | 4 440 грн |
За такого обороту тариф без абонплати вигідніший, навіть попри вищий відсоток еквайрингу. Але якщо оборот через термінал зростає до 100 000 грн на місяць, різниця у 0,2% дає 200 грн економії щомісяця, і тариф Б уже стає вигіднішим. Тому рахувати варто саме для своїх обсягів.
Як відкрити рахунок ФОП: покроково
Більшість банків дозволяють відкрити рахунок ФОП онлайн, без візиту до відділення. Загальна схема виглядає так.
Зазвичай для відкриття потрібні паспорт або ID-картка, РНОКПП і відомості про реєстрацію ФОП, які банк перевіряє в Єдиному державному реєстрі. Банк також може попросити описати вид діяльності, очікувані обороти та джерела доходу — це стандартна вимога фінмоніторингу, і чесні відповіді знижують ризик блокувань у майбутньому.
Чи варто мати рахунки в кількох банках
Так, і багато підприємців так роблять. Рахунок у другому банку — це страховка: якщо один банк призупинить операції для перевірки або виникнуть технічні збої, ви зможете приймати оплату через інший. Крім того, різні банки можна використовувати для різних задач: один — для еквайрингу і готівки, інший — для валютної виручки. Головне — не забувати, що дохід за всіма рахунками потрапляє в декларацію, і контролювати ліміт доходу для своєї групи єдиного податку.
Типові помилки під час вибору банку
- приймати оплату від клієнтів на особисту картку замість рахунку ФОП;
- обирати банк лише за нульовою абонплатою, не рахуючи комісій за еквайринг і готівку;
- не перевіряти, скільки коштуватиме обслуговування після закінчення акції;
- не враховувати ліміти безкоштовного переказу на особисту картку;
- тримати всі гроші бізнесу в одному банку без резервного рахунку;
- ігнорувати запити банку щодо фінмоніторингу — це часто призводить до блокування.
Якщо ж картку чи рахунок усе-таки заблокували, дійте спокійно: з’ясуйте причину в підтримці банку і надайте документи, які підтверджують походження коштів. Загальний порядок дій схожий у різних банках — для прикладу можна подивитися, як розблокувати картку Ощадбанку.
Висновок: найкращий банк для ФОП
Найкращий банк для ФОП — той, у якому ваш реальний сценарій роботи коштує найменше і є всі потрібні послуги. Для онлайн-бізнесу і фрилансу часто обирають банки з нульовою абонплатою і зручним застосунком, для торгівлі — банки з розвиненою мережею терміналів і дешевою готівкою, для ЗЕД — банки з сильними валютними сервісами. Порахуйте витрати за формулою вище, перевірте актуальні тарифи і за потреби відкрийте другий рахунок як резерв.
Поширені запитання (F.A.Q.)
В якому банку краще відкрити рахунок ФОП?
Це залежить від виду діяльності. Для онлайн-бізнесу та фрилансу зазвичай обирають банки з нульовою абонплатою і зручним застосунком, для торгівлі з готівкою — банки з великою мережею терміналів і відділень, для ЗЕД — банки з сильними валютними сервісами. Порівнюйте тарифи за своїми реальними оборотами.
Чи можна відкрити рахунок ФОП онлайн?
Так. Більшість банків дозволяють відкрити рахунок ФОП у мобільному застосунку або на сайті з ідентифікацією через Дію чи BankID. Відділення потрібне хіба що в окремих випадках, наприклад для складних видів діяльності.
Чи можна мати рахунки ФОП у кількох банках?
Так, кількість рахунків не обмежена. Банк сам повідомляє податкову про відкриття рахунку. Дохід за всіма рахунками потрібно враховувати в декларації.
Чи можна приймати оплату на особисту картку замість рахунку ФОП?
Не варто. Безготівкову оплату від клієнтів підприємець має отримувати на рахунок ФОП. Надходження на особисту картку податкова може розцінити як порушення, а банк — як підозрілу активність.
Які документи потрібні для відкриття рахунку ФОП?
Зазвичай паспорт або ID-картка, РНОКПП і відомості про реєстрацію ФОП, які банк перевіряє в реєстрі. Банк також може запитати про вид діяльності та очікувані обороти.
Скільки коштує обслуговування рахунку ФОП?
Від 0 грн до кількох сотень гривень на місяць залежно від банку і пакета. Деякі банки обнуляють абонплату за виконання умов, наприклад певного обороту по бізнес-картці. Крім абонплати, враховуйте комісії за еквайринг, перекази і готівку.