После регистрации предпринимателя один из первых практических вопросов — в каком банке лучше открыть счет ФОП. От этого выбора зависит, сколько вы будете ежемесячно отдавать за абонплату и комиссии, как быстро будете получать оплату от клиентов, удобно ли будет платить налоги и насколько велик риск блокировки счета из-за финмониторинга. Универсального ответа нет: лучший банк для ФОП-фрилансера и для владельца магазина с наличной выручкой — разные. Ниже разберем, по каким критериям выбирать банк, сравним условия популярных банков, покажем, как посчитать реальную стоимость обслуживания, и объясним, как открыть счет онлайн.
Зачем ФОП отдельный счет
Если вы решили начать свой бизнес как физическое лицо-предприниматель, деловые деньги стоит сразу отделить от личных. Безналичную оплату от клиентов ФОП получает на текущий счет предпринимателя, а не на личную карту. Использование личной карты для предпринимательских расчетов налоговая может расценить как нарушение, а банк — как подозрительную активность.
- Счет ФОП нужен, чтобы получать оплату от клиентов и контрагентов, принимать платежи картой или через QR, уплачивать единый налог и ЕСВ.
- Предприниматель может иметь несколько счетов в разных банках, в гривне и валюте.
- Отдельно сообщать налоговой об открытии счета не нужно: банк передает эту информацию самостоятельно.
- Доход по всем счетам учитывается в декларации, поэтому распределение между банками не уменьшает налоги, но дает гибкость и резерв.
Критерии выбора банка для ФОП
Чтобы понять, какой банк лучше для ФОП именно в вашем случае, оцените свою деятельность по нескольким параметрам. Банк, который идеально подходит одному предпринимателю, для другого может оказаться дорогим или неудобным.
| Критерий | На что обратить внимание | Кому особенно важно |
| Абонплата | размер после акционного периода и условия, при которых она равна нулю | всем, особенно ФОП с небольшим оборотом |
| Перевод на личную карту | лимит без комиссии и процент сверх него | тем, кто регулярно выводит доход на личные расходы |
| Платежи в другие банки | количество бесплатных платежей и цена каждого следующего | тем, кто много платит поставщикам |
| Наличные | стоимость внесения выручки и снятия, сеть банкоматов и терминалов | торговле, сфере услуг, кафе |
| Эквайринг | комиссия за оплату картой, аренда POS-терминала, QR-оплата, оплата через смартфон | магазинам, салонам, интернет-магазинам |
| Валютные операции | валютный счет, SWIFT, курс и комиссия продажи валюты | фрилансерам и ВЭД |
| Удобство | мобильное приложение, онлайн-открытие, интеграции с бухгалтерскими сервисами, поддержка | всем, кто ведет учет самостоятельно |
| Надежность | размер банка, стабильность работы, практика финмониторинга | тем, у кого большие обороты |
Сравнение условий популярных банков для ФОП
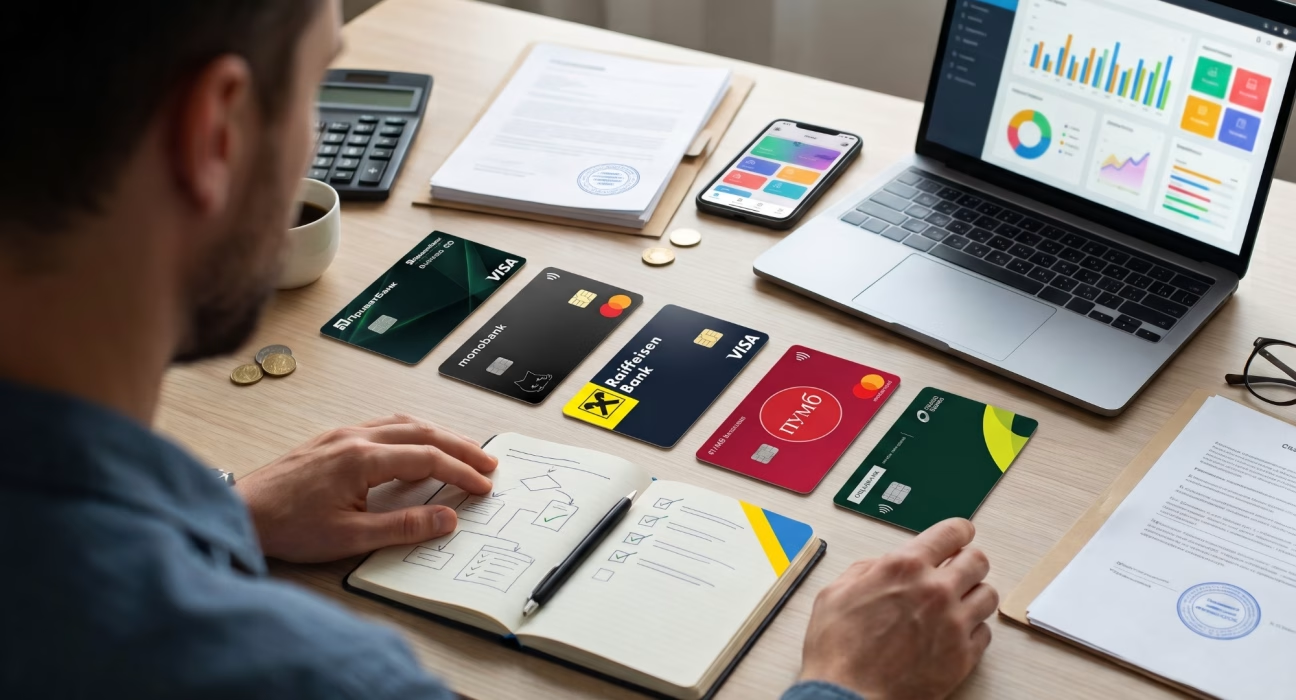
В таблице — ключевые условия банков, которые чаще всего выбирают предприниматели. Данные собраны с официальных сайтов банков и открытых обзоров по состоянию на ноябрь 2026 года. Тарифы и акции меняются, поэтому перед открытием обязательно проверьте актуальные условия в тарифном пакете банка.
| Банк | Абонплата | Ключевые условия | Кому подходит |
| monobank | 0 грн | открытие онлайн за несколько минут; перевод со счета ФОП на свою карту и снятие без комиссии до 50 000 грн в месяц; дополнительные счета в валюте бесплатно; QR, терминал в смартфоне, POS-терминал, интернет-эквайринг | фрилансерам, онлайн-бизнесу, ФОП с небольшим и средним оборотом |
| ПриватБанк | «Бизнес Стандарт» 150 грн или 0 грн; «Бизнес Комфорт» 300 грн или 0 грн | абонплата 0 грн, если оплачивать бизнес-картой покупки от 15 000 грн («Стандарт») или от 30 000 грн («Комфорт») в месяц; внесение выручки через терминалы самообслуживания без комиссии; крупнейшая сеть отделений и терминалов | торговле, бизнесу с наличными, ФОП с регулярными расходами с бизнес-карты |
| ПУМБ | пакетная, с периодическими акциями для новых клиентов | открытие онлайн, отдельное приложение «ПУМБ Бизнес», льготные лимиты на перевод дохода на карту, собственный эквайринг | малому и среднему бизнесу, которому нужен классический банк с онлайн-сервисом |
| Райффайзен Банк | пакетная, с предложениями для новых клиентов | широкий выбор пакетов, сильные валютные сервисы и ВЭД, эквайринг | ФОП с валютной выручкой и внешнеэкономической деятельностью |
| Ощадбанк | пакетная | государственный банк с широкой сетью отделений, в том числе в небольших городах; приложение для бизнеса | ФОП в регионах и тем, кому важно обслуживание в отделении |
Кроме банков, счета для ФОП открывают и небанковские финансовые учреждения, например NovaPay, а также другие банки — Sense Bank, А-Банк, Укргазбанк. Они тоже могут быть выгодными для отдельных сценариев, поэтому стоит сравнить их пакеты со своими потребностями.
monobank
Монобанк стал популярным среди предпринимателей благодаря простоте: счет открывается в том же приложении, где у человека уже есть личная карта, а базовые услуги для ФОП бесплатны. Банк работает без отделений, поэтому все вопросы решаются в чате поддержки. Если интересно, кому принадлежит Монобанк и как он развивался, об этом есть отдельная статья. Ограничение — меньше возможностей для работы с наличными и крупными корпоративными клиентами, которым привычнее классический банк.
ПриватБанк
С 2026 года ПриватБанк изменил подход к тарифам для ФОП: вместо обязательной абонплаты действует модель, при которой активные предприниматели не платят за обслуживание счета, если тратят бизнес-картой определенную сумму в месяц. Внесение наличной выручки через терминалы самообслуживания банк сделал бесплатным. Это выгодно для торговли и бизнеса с постоянными закупками. Если же оборот по карте меньше порога, абонплата взимается полностью, поэтому посчитайте свои расходы заранее.
ПУМБ, Райффайзен и Ощадбанк
Эти банки предлагают классические пакетные тарифы с абонплатой, которую часто снижают или обнуляют на определенный период для новых клиентов. Важно смотреть не на акционную цену, а на тариф после ее окончания и на то, какие услуги входят в пакет. Преимущество таких банков — полный набор услуг для бизнеса: кредитование, валютный контроль, депозиты, зарплатные проекты, обслуживание в сети отделений.
Какой банк выбрать для ФОП в зависимости от деятельности
Простой способ ответить на вопрос, какой банк выбрать для ФОП, — отталкиваться от того, как именно к вам поступают деньги и куда они уходят.
оплата переводами, валютная выручка от иностранных клиентов, минимум наличных — важны нулевая абонплата и удобное приложение.
наличная выручка и оплата картой — важны дешевое внесение наличных, сеть терминалов и выгодный эквайринг.
валютные контракты, SWIFT-платежи, продажа валюты — важны валютный контроль, комиссии SWIFT и курс.
| Профиль ФОП | Что важнее всего | На что обратить внимание в тарифе |
| IT-фрилансер, 3 группа | валютный счет, продажа валюты, вывод на карту | комиссия за получение SWIFT, курс продажи, лимит перевода на карту |
| Интернет-магазин | интернет-эквайринг, наложенный платеж, интеграции | процент эквайринга, зачисление средств, API и выписки |
| Магазин, кафе, салон | POS-терминал, наличные, ПРРО | аренда терминала, эквайринг, стоимость внесения выручки |
| Услуги с небольшим оборотом | минимальные расходы | абонплата 0 грн без жестких условий |
| Оптовая торговля | много платежей поставщикам, кредитование | стоимость платежа в другие банки, кредитные лимиты, овердрафт |
Как посчитать реальную стоимость обслуживания
Самая распространенная ошибка — сравнивать банки только по абонплате. На самом деле основные расходы часто составляют комиссии за эквайринг, переводы и наличные. Поэтому посчитайте примерную стоимость в год по своему реальному сценарию.
Условный пример: ФОП получает 20 000 грн в месяц оплатой картой через терминал и сравнивает два тарифа.
| Показатель | Тариф А | Тариф Б |
| Абонплата | 0 грн | 150 грн |
| Эквайринг | 1,3% × 20 000 = 260 грн | 1,1% × 20 000 = 220 грн |
| Итого в месяц | 260 грн | 370 грн |
| Итого в год | 3 120 грн | 4 440 грн |
При таком обороте тариф без абонплаты выгоднее, несмотря на более высокий процент эквайринга. Но если оборот через терминал вырастет до 100 000 грн в месяц, разница в 0,2% дает 200 грн экономии ежемесячно, и тариф Б уже становится выгоднее. Поэтому считать стоит именно для своих объемов.
Как открыть счет ФОП: пошагово
Большинство банков позволяют открыть счет ФОП онлайн, без визита в отделение. Общая схема выглядит так.
Обычно для открытия нужны паспорт или ID-карта, РНУКПН (идентификационный код) и сведения о регистрации ФОП, которые банк проверяет в Едином государственном реестре. Банк также может попросить описать вид деятельности, ожидаемые обороты и источники дохода — это стандартное требование финмониторинга, и честные ответы снижают риск блокировок в будущем.
Стоит ли иметь счета в нескольких банках
Да, и многие предприниматели так делают. Счет во втором банке — это страховка: если один банк приостановит операции для проверки или возникнут технические сбои, вы сможете принимать оплату через другой. Кроме того, разные банки можно использовать для разных задач: один — для эквайринга и наличных, другой — для валютной выручки. Главное — помнить, что доход по всем счетам попадает в декларацию, и контролировать лимит дохода для своей группы единого налога.
Типичные ошибки при выборе банка
- принимать оплату от клиентов на личную карту вместо счета ФОП;
- выбирать банк только по нулевой абонплате, не считая комиссий за эквайринг и наличные;
- не проверять, сколько будет стоить обслуживание после окончания акции;
- не учитывать лимиты бесплатного перевода на личную карту;
- держать все деньги бизнеса в одном банке без резервного счета;
- игнорировать запросы банка по финмониторингу — это часто приводит к блокировке.
Если же карту или счет все-таки заблокировали, действуйте спокойно: выясните причину в поддержке банка и предоставьте документы, подтверждающие происхождение средств. Общий порядок действий похож в разных банках — для примера можно посмотреть, как разблокировать карту Ощадбанка.
Вывод: лучший банк для ФОП
Лучший банк для ФОП — тот, в котором ваш реальный сценарий работы стоит меньше всего и есть все нужные услуги. Для онлайн-бизнеса и фриланса часто выбирают банки с нулевой абонплатой и удобным приложением, для торговли — банки с развитой сетью терминалов и дешевыми наличными, для ВЭД — банки с сильными валютными сервисами. Посчитайте расходы по формуле выше, проверьте актуальные тарифы и при необходимости откройте второй счет как резерв.
Часто задаваемые вопросы (F.A.Q.)
В каком банке лучше открыть счет ФОП?
Это зависит от вида деятельности. Для онлайн-бизнеса и фриланса обычно выбирают банки с нулевой абонплатой и удобным приложением, для торговли с наличными — банки с большой сетью терминалов и отделений, для ВЭД — банки с сильными валютными сервисами. Сравнивайте тарифы по своим реальным оборотам.
Можно ли открыть счет ФОП онлайн?
Да. Большинство банков позволяют открыть счет ФОП в мобильном приложении или на сайте с идентификацией через Дию или BankID. Отделение нужно разве что в отдельных случаях, например для сложных видов деятельности.
Можно ли иметь счета ФОП в нескольких банках?
Да, количество счетов не ограничено. Банк сам сообщает налоговой об открытии счета. Доход по всем счетам нужно учитывать в декларации.
Можно ли принимать оплату на личную карту вместо счета ФОП?
Не стоит. Безналичную оплату от клиентов предприниматель должен получать на счет ФОП. Поступления на личную карту налоговая может расценить как нарушение, а банк — как подозрительную активность.
Какие документы нужны для открытия счета ФОП?
Обычно паспорт или ID-карта, идентификационный код и сведения о регистрации ФОП, которые банк проверяет в реестре. Банк также может спросить о виде деятельности и ожидаемых оборотах.
Сколько стоит обслуживание счета ФОП?
От 0 грн до нескольких сотен гривен в месяц в зависимости от банка и пакета. Некоторые банки обнуляют абонплату при выполнении условий, например определенного оборота по бизнес-карте. Кроме абонплаты, учитывайте комиссии за эквайринг, переводы и наличные.